Zorunlu trafik sigortası primlerinde son dönemde yaşanan artış, araç sahiplerinin gündemindeki yerini koruyor.
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından belirlenen hasar maliyet endeksi çerçevesinde primler her ay güncellenirken, Eylül 2026 itibarıyla genel araç gruplarında tavan fiyatlar bir önceki aya göre yüzde 1,75 oranında artırıldı.
Ticari araçlarda ise bu artışa ek yüzde 2 uygulanarak toplam artış yüzde 3,75 oldu.
İllere göre belirlenen risk gruplarında yüzde 3 indirimli grupta yer alan Batman'da ise otomobil sürücüleri için tavan primler hasarsızlık basamağına göre değişiyor.
En avantajlı 8'inci basamaktaki sürücüler için primler yaklaşık 7 bin 500 ila 8 bin 200 TL arasında değişirken, 4'üncü basamakta bulunan yeni veya standart sürücülerde 15 bin ila 16 bin 500 TL seviyelerine ulaşıyor. En riskli 0 ve birinci basamaktaki sürücülerde ise tavan primler 40 bin TL'nin üzerine çıkabiliyor.
Batman'daki sigorta acentesi yetkilisi Nimetullah Eşiyok, İLKHA muhabirine yaptığı değerlendirmede zorunlu trafik sigortasında vatandaşların yaşadığı sorunları, primlerdeki artışın neden olduğu yükü ve kaza sonrası hasar süreçlerinde karşılaşılan problemleri anlattı.
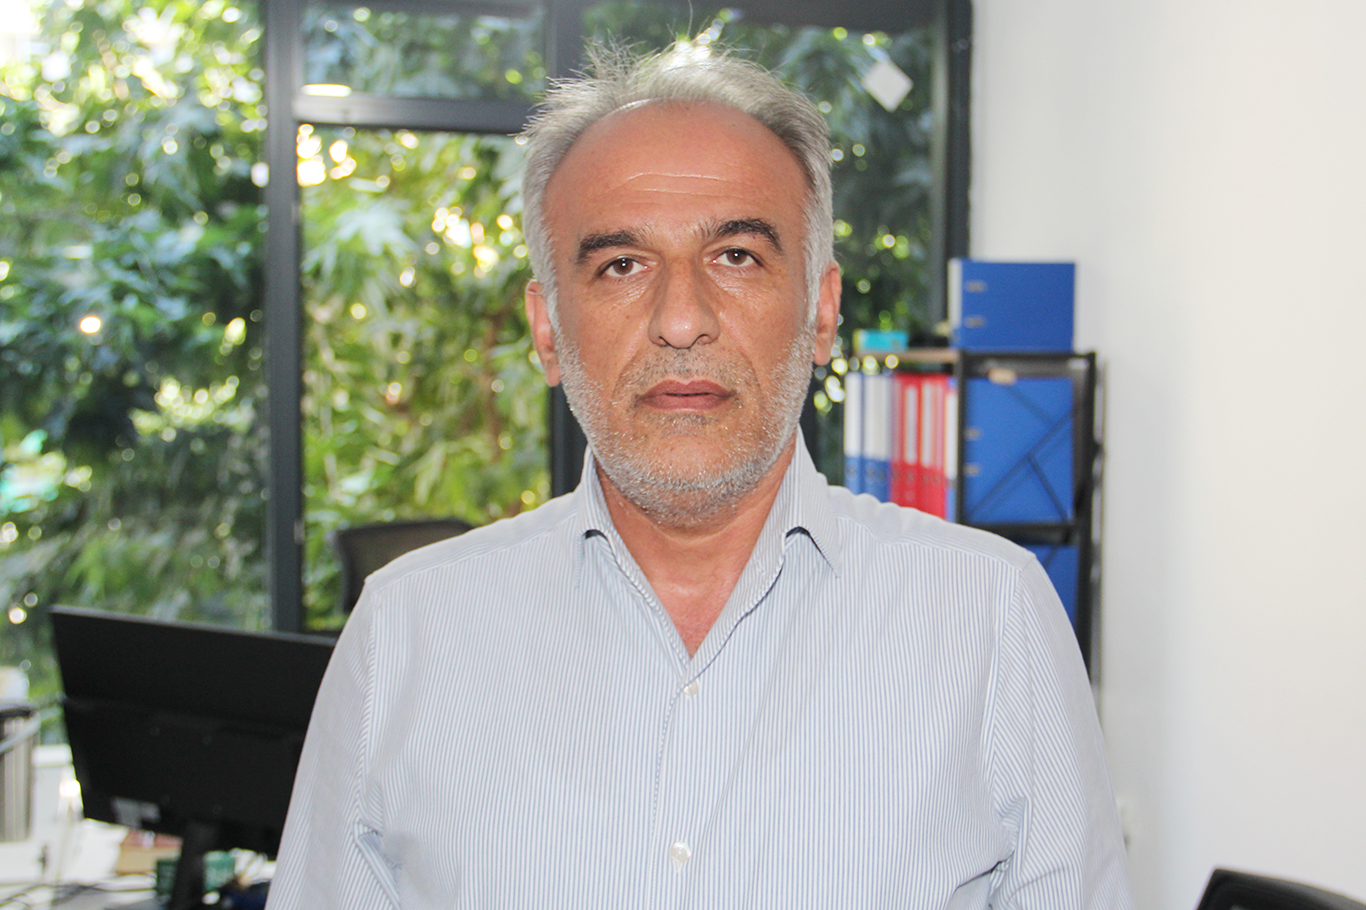
Nimetullah Eşiyok
'Vatandaşın bize en çok söylediği şey, geçen yıl ödediğim rakamla bu yıl ödediğim rakam arasında çok büyük fark var'
Trafik sigortası primlerindeki artışın özellikle dar gelirli vatandaşları zorladığını belirten Eşiyok, aynı araç için farklı kişiler adına farklı primlerin çıkmasının da vatandaşların kafasında soru işaretleri oluşturduğunu ifade ederek, 'Vatandaşın bize en çok söylediği şey, 'Geçen yıl ödediğim rakamla bu yıl ödediğim rakam arasında çok büyük fark var' oluyor. Özellikle dar gelirli vatandaşlarımız için zorunlu olan bir sigortanın maliyetinin bu kadar yükselmesi ciddi bir yük oluşturuyor.' dedi.
Aynı araç için farklı fiyatların çıkmasının nedenlerine de değinen Eşiyok 'Bir de vatandaşın anlamakta zorlandığı başka bir konu var. Aynı araç için farklı kişilerden farklı fiyatlar çıkabiliyor. Hasar geçmişi, hasarsızlık basamağı, aracın özellikleri ve sigorta şirketlerinin fiyatlandırmaları devreye giriyor. Vatandaş da doğal olarak, 'Benim aracım aynı, neden bu kadar farklı fiyat çıkıyor?' diye soruyor.' ifadelerini kullandı.
'Fiyat ile vatandaşın ödeme gücü arasındaki makas açılıyor'
Zorunlu trafik sigortasının karşı tarafın zararını güvence altına alması açısından önemli bir işlev gördüğünü belirten Eşiyok 'Zorunlu trafik sigortası sisteminin önemli bir işlevi var. Trafikte meydana gelen kazalarda karşı tarafın zararının güvence altına alınması açısından gerekli bir sistem. Ancak bugün geldiğimiz noktada, vatandaşın yaşadığı bazı sorunların daha iyi çözülmesi gerektiğini düşünüyorum.' diye konuştu.
Fiyatların vatandaşın ödeme gücüne göre daha ağır hale geldiğine dikkat çeken Eşiyok 'Bence en önemli sorunlardan biri fiyat ile vatandaşın ödeme gücü arasındaki makasın açılmasıdır. Trafik sigortası zorunlu olduğu için vatandaşın bunu yaptırması gerekiyor. Fakat araç sahiplerinin gelirleri aynı oranda artmazken sigorta, yedek parça, servis ve diğer maliyetlerdeki yükseliş vatandaşın bütçesini ciddi şekilde zorluyor.' dedi.
'Hasar süreçlerinin daha anlaşılır ve daha hızlı yürütülmesi gerekiyor'
Kaza sonrasında vatandaşların yaşadığı sürece de değinen Eşiyok 'Bir diğer konu da hasar süreçleri ve vatandaşın bu süreçte ne kadar hızlı sonuç alabildiği. Bir kaza olduğunda vatandaş zaten stresli bir durumda oluyor. Aracının tamiri, karşı tarafın zararı, servis süreci ve sigorta işlemleri üst üste geldiğinde ne yapacağını bilemeyebiliyor. Bu noktada sürecin daha anlaşılır ve daha hızlı yürütülmesi gerektiğini düşünüyorum.' ifadelerini kullandı.
Vatandaşların trafik sigortasının kapsamı konusunda yeterince bilgi sahibi olmadığını belirten Eşiyok 'Ayrıca vatandaşın poliçe konusunda daha fazla bilgilendirilmesi gerekiyor. İnsanların önemli bir bölümü trafik sigortasının tam olarak neyi karşıladığını, hangi durumlarda ne kadar güvence sağladığını bilmiyor. Sigortacı olarak bizim de burada sorumluluğumuz var.' dedi.
'Hem vatandaşın ödeyebileceği bir prim olmalı hem de hızlı ve adil bir hasar süreci işletilmeli'
Primlerin yanı sıra kaza sonrasında yaşanan hasar süreçlerinin de ele alınması gerektiğini belirten Eşiyok 'Bence burada iki tarafı birlikte düşünmek gerekiyor: Hem vatandaşın ödeyebileceği bir prim olmalı hem de kaza olduğunda hızlı ve adil bir hasar süreci işletilmeli.' dedi.
Trafik sigortasının zorunlu olduğuna dikkat çeken Eşiyok 'Öncelikle trafik sigortası zorunlu bir sigorta. Dolayısıyla primlerin vatandaşın ödeme gücünü aşmayacak seviyelerde tutulması önemli. Bunun yanında hasar maliyetlerinin neden bu kadar yükseldiği de ayrıca ele alınmalı. Yedek parça, işçilik ve servis maliyetleri yükseldikçe bunun sigorta primlerine yansıması kaçınılmaz oluyor. Bu maliyetlerin kontrol altına alınması, uzun vadede hem sigorta şirketlerini hem de vatandaşı rahatlatır.' ifadelerini kullandı.
'Kaza yapan vatandaşın günlerce, bazen haftalarca ne olacağını beklemek zorunda kalmaması gerekiyor'
Hasar süreçlerinin hızlandırılması gerektiğini vurgulayan Eşiyok 'İkinci önemli konu hasar sürecinin hızlandırılması. Kaza yapan vatandaşın günlerce, bazen haftalarca ne olacağını beklemek zorunda kalmaması gerekiyor. Eksper, sigorta şirketi, servis ve vatandaş arasındaki iletişim mümkün olduğunca hızlı ve şeffaf olmalı.' diye konuştu.
Vatandaşın kaza sonrasında ne yapacağını açık şekilde bilmesi gerektiğini belirten Eşiyok 'Bir diğer konu da vatandaşın süreç hakkında açıkça bilgilendirilmesi. Vatandaş kazadan sonra 'Şimdi ne yapacağım, aracım ne zaman yapılacak, hangi masraf karşılanacak?' sorularının cevabını kolayca öğrenebilmeli.' dedi.
'Sigortacı sadece poliçeyi satan kişi olarak görülmemeli'
Sigorta acentelerinin de süreçteki rolünün güçlendirilmesi gerektiğini ifade eden Eşiyok 'Bence burada sigorta acentelerinin rolü de güçlendirilmeli. Çünkü vatandaşın çoğu zaman ilk ulaştığı kişi sigortacısı oluyor. Sigortacı sadece poliçeyi satan kişi olarak görülmemeli; kaza sonrasında da müşterisine yol gösteren bir danışman olmalı.' ifadelerini kullandı.
Eşiyok 'Vatandaş sigortasını yaptırırken 'Bunu nasıl ödeyeceğim?' diye düşünmemeli; kaza yaptığında da 'Şimdi ne olacak?' korkusu yaşamamalı. Çünkü zorunlu trafik sigortasının gerçek amacı, vatandaşı sadece poliçe sahibi yapmak değil; kaza sonrasında mağduriyetin büyümesini engellemek ve tarafları mümkün olduğunca hızlı şekilde güvence altına almak olmalı.' ifadelerini kullandı.
'Vatandaşın kaza yaptıktan sonra en çok zorlandığı konu, sürecin nasıl ilerleyeceğini tam olarak bilememesi'
Kaza sonrasında vatandaşların karşılaştığı sorunlara da değinen Eşiyok 'Vatandaşın kaza yaptıktan sonra en çok zorlandığı konu, sürecin nasıl ilerleyeceğini tam olarak bilememesi. Kaza zaten başlı başına stresli bir durum. Bunun üzerine eksper, servis, sigorta şirketi ve ödeme süreci eklenince vatandaş ne yapacağını şaşırabiliyor.' dedi.
Vatandaşlardan kendilerine yöneltilen soruları aktaran Eşiyok 'Bize en çok gelen soruların başında 'Aracım ne zaman yapılacak?', 'Hasarım ne zaman sonuçlanacak?', 'Ödeme ne zaman yapılacak?' ve 'Bu masrafı sigorta karşılıyor mu?' gibi sorular geliyor.' ifadelerini kullandı.
'Hasarın tespiti ile vatandaşın beklentisi arasında farklar olabiliyor'
Hasar tespiti sırasında tarafların farklı değerlendirmeler yapabildiğini belirten Eşiyok 'Bir diğer sorun da hasarın tespiti ile vatandaşın beklentisi arasındaki farklar. Vatandaş aracının bir an önce yapılmasını istiyor. Servis farklı bir değerlendirme yapabiliyor, eksperin tespiti farklı olabiliyor, sigorta şirketinin poliçe şartları devreye girebiliyor. Bu noktada taraflar arasında iletişim iyi kurulmazsa vatandaş kendisini mağdur hissedebiliyor.' dedi.
Özellikle yedek parça ve onarım yöntemi gibi konularda anlaşmazlık yaşanabildiğini belirten Eşiyok 'Özellikle yedek parça, onarım yöntemi, servis seçimi ve hasar bedeli gibi konularda da zaman zaman anlaşmazlıklar yaşanabiliyor. Burada vatandaşın neyin neden yapıldığını açık şekilde bilmesi çok önemli.' ifadelerini kullandı.
'Vatandaş dosyasının hangi aşamada olduğunu net şekilde bilmeli'
Hasar süreçlerinde şeffaflığın önemine dikkat çeken Eşiyok 'Benim burada en önemli gördüğüm konu şeffaflık ve iletişim. Vatandaş, 'Dosyam şu aşamada, şu nedenle bekliyor ve şu tarihte şu işlem yapılacak' bilgisini mümkün olduğunca net alabilmeli.' dedi.
Sigorta acentesinin sorumluluğunun yalnızca poliçe satmakla sınırlı olmadığını vurgulayan Eşiyok 'Sigorta acentesi olarak bizim de sorumluluğumuz burada başlıyor. Müşteriye sadece poliçeyi satıp kenara çekilmemeliyiz. Kaza sonrasında da müşterimizin yanında olup süreci anlamasına ve doğru şekilde ilerletmesine yardımcı olmalıyız.' diye konuştu.
Eşiyok, sözlerini şöyle tamamladı:
'Sonuçta vatandaşın beklentisi çok basit: Kaza yaptığımda ne yapacağımı bileyim, dosyamın durumunu görebileyim ve hakkım olan güvenceye makul bir süre içinde ulaşabileyim.
Bence iyi bir sigortacılık sisteminin başarısı da tam olarak burada ölçülür. Poliçeyi satarken değil, vatandaşın zor gününde ne kadar yanında olduğunuzla.' (İLKHA)