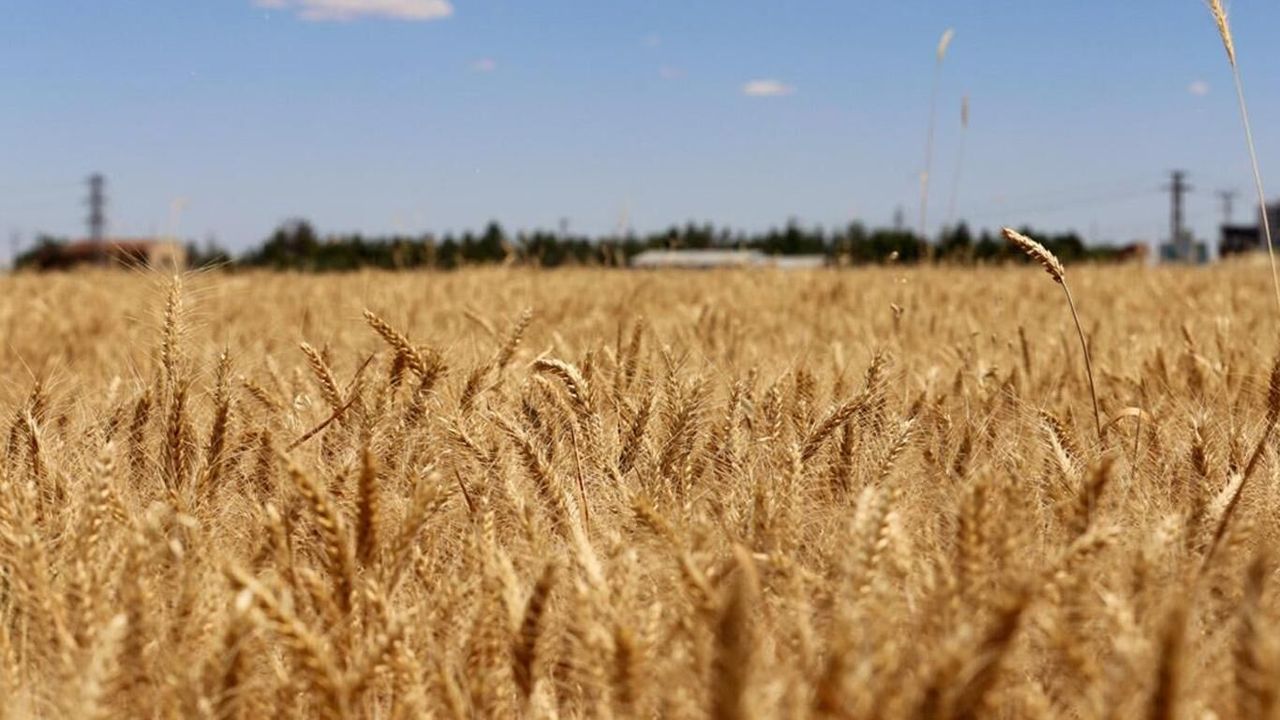
Küresel buğday piyasasında yaşanan son gelişmeler, sorunun dünya genelinde tahıl kıtlığından ziyade buğdayın üretildiği bölgelerden ithalatçı ülkelere ulaştırılmasında yaşanan sıkıntılardan kaynaklandığını ortaya koyuyor.
Birleşmiş Milletler Gıda ve Tarım Örgütü (FAO), 2026 yılı küresel buğday üretimini yaklaşık 810,7 milyon ton olarak tahmin ediyor. ABD Tarım Bakanlığının 2026/27 sezonu için tahmini ise yaklaşık 822,4 milyon ton seviyesinde bulunuyor.
Buna karşın Karadeniz'deki liman ve deniz taşımacılığında yaşanan sorunlar, alternatif tedarikçilere yönelen talep ve artan sigorta maliyetleri uluslararası piyasada fiyat baskısını artırıyor. FAO'ya göre dünya buğday fiyatları Ağustos'ta aylık bazda yüzde 2,6 yükselerek geçen yılın aynı döneminin yüzde 15 üzerine çıktı.
Karadeniz'deki sıkıntı fiyatları yukarı çekiyor
Rusya ve Ukrayna'nın dünya buğday ihracatındaki önemli payı nedeniyle Karadeniz'deki gelişmeler küresel piyasayı doğrudan etkiliyor.
Rusya-Ukrayna savaşının etkisiyle Karadeniz'deki gemi ve liman altyapısına yönelik saldırılar sevkiyatları ciddi şekilde aksattı. Bu durum Chicago buğday vadeli işlemlerinin haziran ayındaki dip seviyelerinden yaklaşık yüzde 40 yükselerek üç buçuk yılın en yüksek seviyesine çıkmasına yol açtı.
ABD Tarım Bakanlığı da 2026/27 sezonunda küresel buğday ticaretinin önceki sezonun rekor seviyesine göre yüzde 6 azalmasını bekliyor. Kurum, Karadeniz'deki lojistik sorunların Rusya'nın ihracatını baskıladığını belirtiyor.
Mısır ve Endonezya ithalat baskısı yaşıyor
Mısır, yaklaşık 12 milyon tonluk buğday ithalatıyla küresel piyasanın en önemli alıcılarından biri. Ülkenin 2026/27 sezonunda yaklaşık 20,7 milyon ton buğday tüketmesi beklenirken, üretimin 10 milyon ton civarında kalacağı tahmin ediliyor.
Bu nedenle uluslararası fiyat ve taşıma maliyetlerindeki artış, özellikle sübvansiyonlu ekmek programı nedeniyle Mısır açısından önemli bir maliyet oluşturuyor.
Endonezya ise 12,5 milyon tonluk tahmini ithalatıyla listede en fazla buğday ithal eden ülke olarak öne çıkıyor. Ülkenin un, makarna, ekmek ve işlenmiş gıda sektörleri büyük ölçüde ithal buğdaya dayanıyor.
Kaynak analizine göre ton başına 35 dolarlık varsayımsal artış, Endonezya'nın yıllık ithalat faturasında yaklaşık 437,5 milyon dolarlık ek maliyet oluşturabilir.
Türkiye hem üretici hem ithalatçı
Türkiye, diğer ülkelerden farklı olarak aynı anda önemli bir üretici, ithalatçı ve un ihracatçısı konumunda bulunuyor.
ABD Tarım Bakanlığı verilerine göre Türkiye'nin 2026/27 sezonunda yaklaşık 22,5 milyon ton buğday üretmesi, 5 milyon ton ithalat yapması ve 6 milyon ton ihracat gerçekleştirmesi bekleniyor.
FAO'nun Eylül değerlendirmesinde ise Türkiye'nin 2026 buğday üretimi 22,8 milyon tonla rekor seviyeye yükselirken, toplam tahıl üretiminin de beş yıllık ortalamanın yaklaşık yüzde 12 üzerinde olması bekleniyor.
Bu nedenle Türkiye'de yüksek iç üretim küresel fiyat şokunun etkisini kısmen sınırlasa da Karadeniz'deki taşımacılık sorunları, ithal buğday kullanan sektörlerin maliyetlerini ve un ihracatının rekabetçiliğini etkileyebilir.
En fazla etkilenen diğer ülkeler
Buğday piyasasındaki gelişmelerden etkilenen ülkeler arasında Cezayir, Bangladeş, Nijerya, Yemen ve Sudan da bulunuyor.
Cezayir'in 2026/27 sezonunda yaklaşık 8,3 milyon ton, Bangladeş'in 7 milyon ton, Nijerya'nın 6,2 milyon ton, Yemen'in 4,15 milyon ton ve Sudan'ın yaklaşık 2,8 milyon ton buğday ithal etmesi bekleniyor.
Bu ülkelerde fiyat artışının etkisi yalnızca ithalat faturasıyla sınırlı kalmıyor. Döviz kurlarındaki dalgalanmalar, yüksek navlun, iç ulaşım maliyetleri ve düşük satın alma gücü özellikle Yemen ve Sudan gibi ülkelerde gıda erişimi üzerindeki baskıyı artırıyor.
Sudan'da yaklaşık 19,5 milyon kişinin 2026'da kriz veya daha kötü seviyelerde gıda güvensizliğiyle karşı karşıya olduğu belirtilirken, Yemen de en ciddi açlık riski taşıyan bölgeler arasında gösteriliyor.
Sorun buğdayın yokluğu değil, ulaştırılması
Mevcut tablo, küresel piyasada henüz kapsamlı bir buğday kıtlığı yaşanmadığını gösteriyor. Sorunun temelinde, mevcut buğdayın önemli bir bölümünün limanlarda beklemesi veya alternatif güzergahlardan daha yüksek maliyetle taşınması bulunuyor.
Rusya ve Ukrayna'nın sevkiyat kapasitesindeki aksama, alıcıları Avustralya, Kanada, Avrupa ve Arjantin gibi alternatif üreticilere yöneltiyor. Ancak bu ülkelerin liman, demiryolu ve gemi kapasitesi de aynı anda artan talebi karşılamak zorunda kalıyor.
Dolayısıyla küresel piyasadaki temel risk, buğdayın tamamen tükenmesi değil ithalatçı ülkelere daha pahalı, daha yavaş ve daha yüksek finansman maliyetiyle ulaşması olarak öne çıkıyor. (İLKHA)